
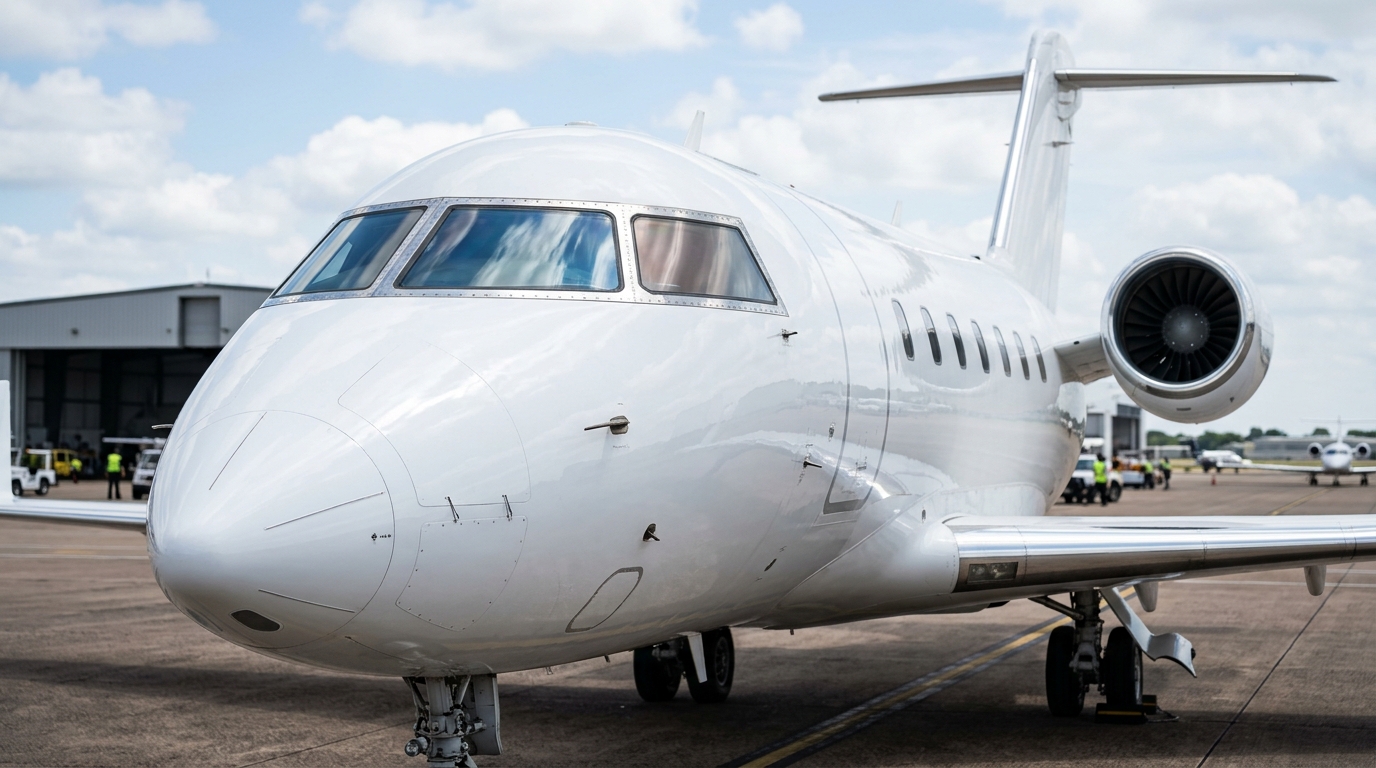
Верховный Суд Российской Федерации оставил в силе постановление Десятого арбитражного апелляционного суда по спору о льготе по НДС при ввозе воздушного судна (бизнес-джета)
Судебная коллегия по экономическим спорам Верховного Суда Российской Федерации оставила в силе постановление Десятого арбитражного апелляционного суда, который поддержал решение первой инстанции об отказе авиакомпании в признании незаконным решения таможенного органа об отказе в принятии корректирующей таможенной декларации.
Авиакомпания в 2021 году ввезла гражданское воздушное судно и поместила его под таможенную процедуру выпуска для внутреннего потребления с освобождением от уплаты НДС. В 2024 году судно вылетело за пределы таможенной территории ЕАЭС в качестве транспортного средства международной перевозки, где прошло плановое техническое обслуживание и ремонт. При обратном ввозе общество задекларировало отремонтированное судно как продукт переработки, заявив льготу по НДС в отношении стоимости ремонтных работ. Таможенный орган в льготе отказал, указав на необходимость уплаты налога со стоимости переработки.
После подачи декларации без заявления льготы судно было выпущено, однако впоследствии общество обратилось в таможню с корректирующей декларацией, настаивая на применении льготы. Отказ в принятии корректировки и стал предметом судебного спора.
Суд апелляционной инстанции установил, что статья 277 Таможенного кодекса ЕАЭС устанавливает исчерпывающий перечень операций, которые допускаются с временно вывезенными транспортными средствами международной перевозки без помещения под таможенную процедуру переработки вне таможенной территории. К таким операциям относится, в частности, ремонт, потребность в котором возникла во время использования судна за пределами Союза, либо ремонт после аварии или действия непреодолимой силы. Плановое техническое обслуживание, потребность в котором возникла до начала международной перевозки, в этот перечень не входит. Следовательно, при ввозе судна подлежит применению специальный порядок исчисления таможенных платежей, предусмотренный статьёй 186 Таможенного кодекса ЕАЭС: налоговая база определяется исходя из стоимости операций по переработке, а льгота, установленная подпунктом 20 пункта 2 статьи 150 Налогового кодекса, на стоимость ремонта не распространяется.
Верховный Суд Российской Федерации согласился с этими выводами, отметив, что объектом налогообложения в данном случае выступает не услуга по ремонту, а ввоз на территорию ЕАЭС товара — продукта переработки. Судебной коллегией по экономическим спорам Верховного Суда Российской Федерации решение первой инстанции, постановление Десятого арбитражного апелляционного суда оставлены в силе.
Опубликовано: 03.11.2026 17:14 Обновлено: 04.11.2026 12:01